银行全额赔付!杨林峰律师诉某银行借记卡盗刷案一审胜诉!
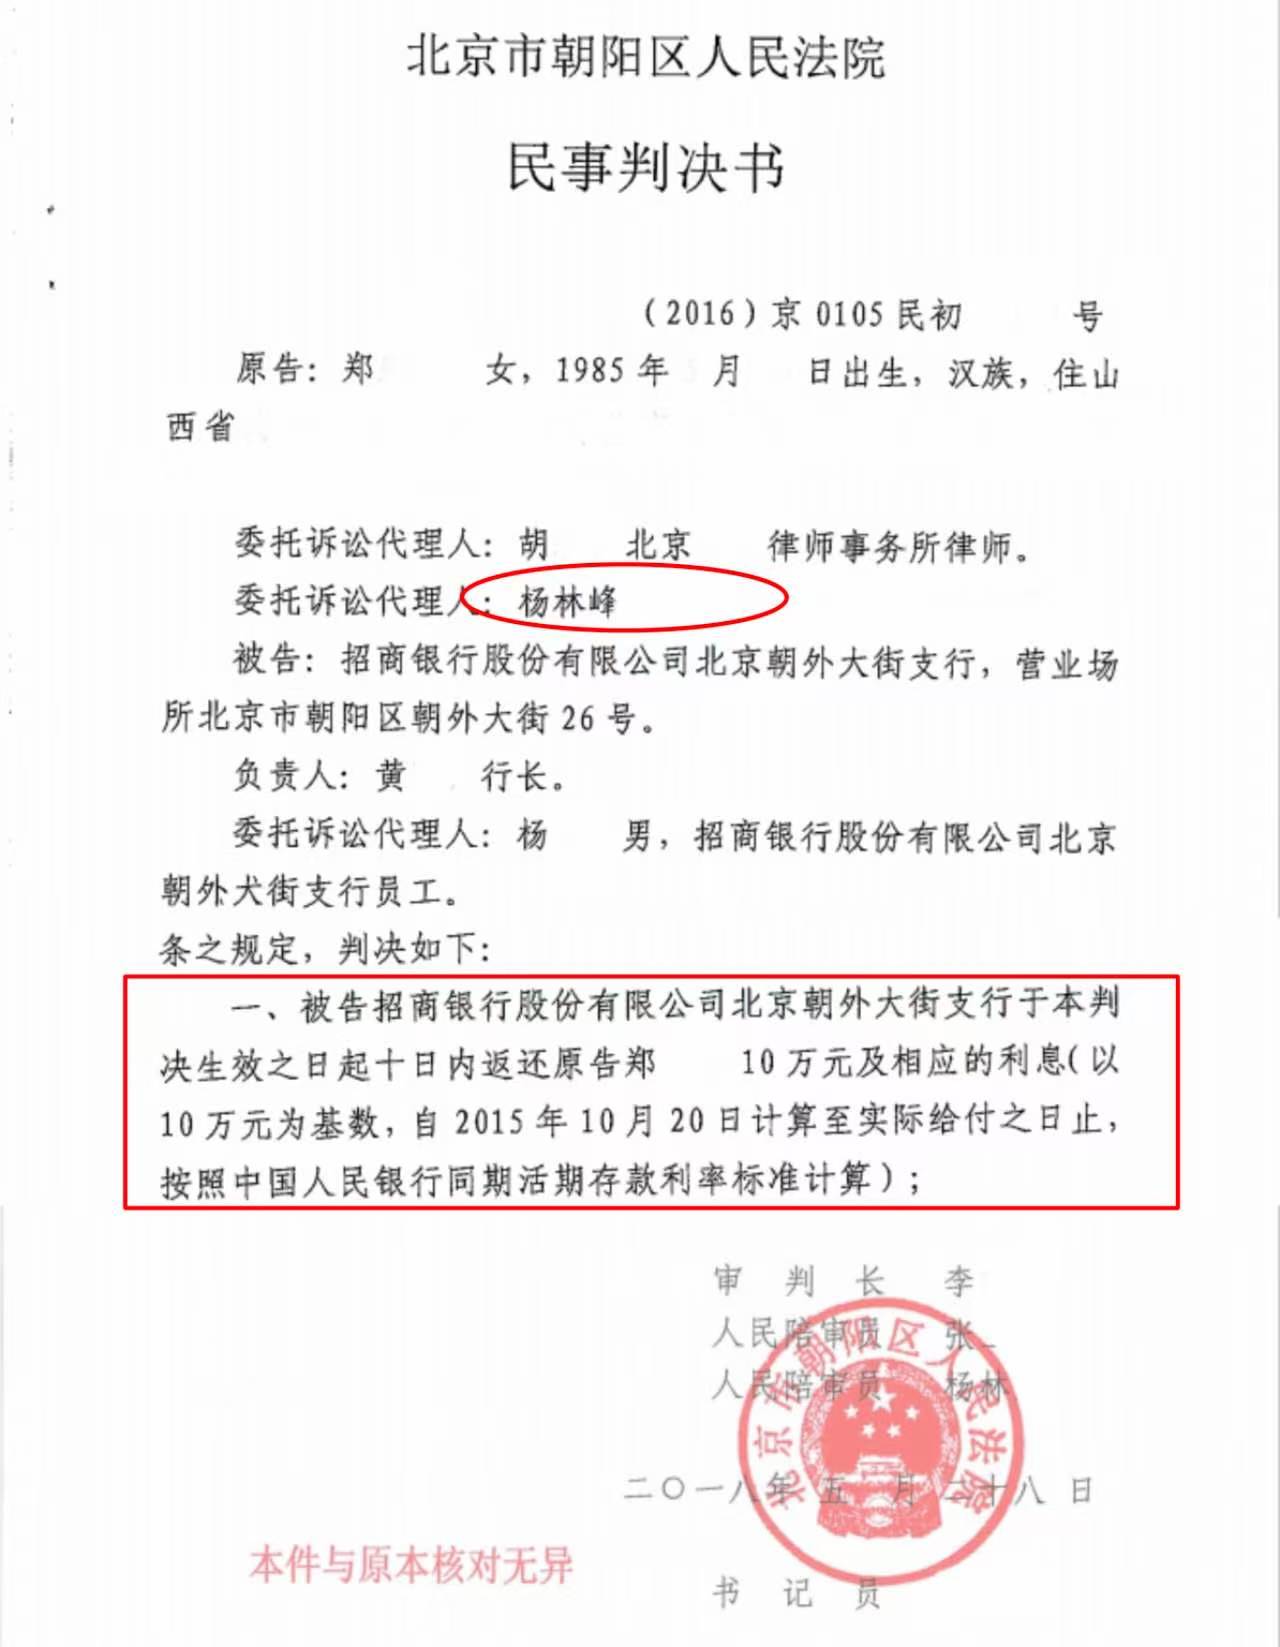
案号 (2016)京0105民初 号
北京江石律师事务所 杨林峰
案情简介
原告郑某于2009年在某银行北京朝外大街支行开立借记卡并开通网上银行业务。2015年10月20日晚,该卡账户通过网上银行被分两笔向案外人赵某账户转账共计10万元,交易操作IP地址均显示为重庆市移动网络。案发时段,郑某本人位于北京(有单位指纹考勤记录证明其当日18时53分才离岗),且其手机通话详单显示,涉案交易发生时其手机正在南京进行主叫通话,其本人不具备操作涉案转账的时空条件。郑某发现账户资金异常后立即向公安机关报案,并委托杨林峰律师提起诉讼,要求银行返还存款10万元及相应利息。
裁判结果
法院判决支持我方全部诉讼请求:被告某银行北京朝外大街支行于判决生效之日起十日内返还原告郑某存款10万元及相应利息(以10万元为基数,自2015年10月20日起至实际给付之日止,按中国人民银行同期活期存款利率标准计算),案件受理费2300元由被告负担。
江石评析
本案的典型意义在于法院对网上银行“非授权交易”的认定逻辑以及对银行“严密保障义务”的裁判立场,为同类电子银行盗刷案件提供了重要的裁判参考。
关于“非授权交易”的证明标准:法院采用“接近真实的高度盖然性”标准,综合考量了交易IP地址归属地、持卡人手机通话地点、单位考勤记录三组证据形成的时空矛盾,认定涉案交易非持卡人本人操作。这一裁判思路的核心在于:持卡人无须直接证明“黑客如何盗取信息”,只需证明自己客观上不具备操作条件,即完成初步举证责任。这对实践中电子银行盗刷案件“举证难”的困境具有重要突破意义。
关于银行保障义务的实质化审查:本案判决明确指出,银行在推出网上银行业务时,应当对储户资金安全承担“更为严密的保障义务”。这一表述超越了传统柜面业务中“提醒注意义务”的层面,意味着法院对电子银行场景下银行的安全保障义务提出了更高的实质化要求。信息验证通过(密码+短信验证码)的事实,不能自动等同于银行已适当履行合同义务,银行还须证明其对异常交易进行了必要的风险识别和主动核实。
对金融机构合规展业的启示:银行在设计电子银行交易流程时,不仅须关注技术验证环节的合规性,更应建立异常交易监测和主动干预机制。对于短时间内大额转账至陌生账户等风险特征明显的操作,银行有义务进行主动提示或采取必要的核实措施,否则可能被认定为未尽到与其专业能力相匹配的保障义务。
对持卡人的维权建议:一旦发现银行卡资金异常变动,应在第一时间保留账户交易明细、报警回执等材料;同时,特别注意收集案发时段的手机通话记录、出差或考勤记录等能够证明“不在场”的证据,这些材料在诉讼中往往是认定“非授权交易”的关键。
判决书节选