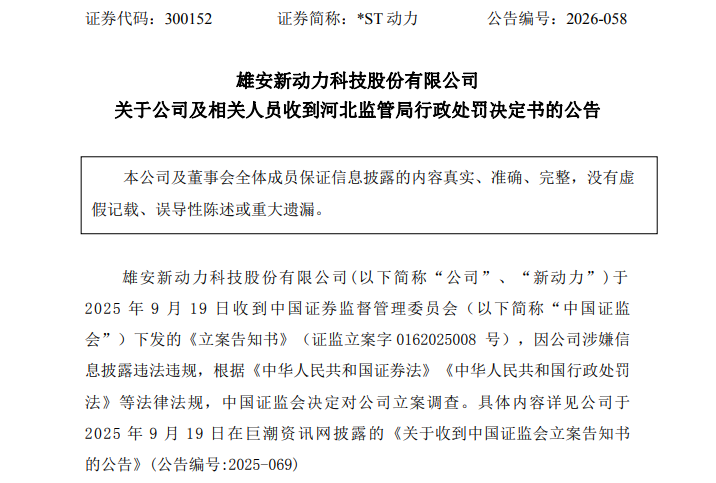
2026年10月16日,雄安新动力科技股份有限公司(证券简称*ST动力,证券代码300152)披露收到中国证监会河北监管局《行政处罚决定书》(〔2026〕4号)。处罚的事实核心其实不复杂:公司2020年9月30日在公告中称交易对方诺安基金“与公司不存在关联关系,本次投资不构成关联交易”,而监管查明,时任实际控制人毛凤丽不晚于2020年9月28日已实际控制诺安基金。公告里的一句话,最终让公司及5名责任人合计被罚2580万元。
关联关系不由上市公司单方说了算
《中华人民共和国公司法》(2023年修订)第二百六十五条第(四)项规定,关联关系是指公司控股股东、实际控制人、董事、监事、高级管理人员与其直接或者间接控制的企业之间的关系,以及可能导致公司利益转移的其他关系;但国家控股的企业之间不仅因为同受国家控股而具有关联关系。
认定上有两项核心标准:其一是控制标准,包括直接控制与间接控制;其二是可能导致公司利益转移标准。其中第一类关系并不以“利益实际发生转移”为要件——只要存在控制关系,即可构成关联关系。
回到本案:2016年6月至2024年10月,毛凤丽为新动力实际控制人;毛凤丽不晚于2020年9月28日已实际控制诺安基金。按深圳证券交易所创业板上市公司关联交易的认定口径,由关联自然人(含实际控制人)直接或者间接控制的法人,属于公司的关联法人。因此,诺安基金自毛凤丽实际控制之日起即落入关联方范围,公司与其共同投资设立基金、并实际划转1.4亿元投资款的行为,依法构成关联交易。
“关联交易非关联化”是监管明令禁止的行为
深圳证券交易所《上市公司自律监管指引第7号——交易与关联交易》(2025年修订)第四条明确规定:上市公司交易与关联交易行为应当合法合规,不得隐瞒关联关系,不得通过将关联交易非关联化规避相关审议程序和信息披露义务。
这一条有两层含义:第一,是否构成关联交易,取决于客观上的控制关系与利益关联,不取决于公司在公告中如何表述;第二,即便公司在文字上作出“不构成”的判断,相应的审议程序(关联董事、关联股东回避表决)与信息披露义务也不会因此免除。
本案的时间链条完整地体现了这一点:2020年9月30日公司披露投资公告并作出“不构成关联交易”的表述;2020年12月10日签订合伙协议;2021年1月7日向普益基金划转投资款1.4亿元;2021年2月10日该基金完成中国证券投资基金业协会备案。全流程未作为关联交易履行审议与披露程序。
为什么构成证券虚假陈述
《证券法》第七十八条第二款规定,信息披露义务人披露的信息应当真实、准确、完整,不得有虚假记载、误导性陈述或者重大遗漏。
《最高人民法院关于审理证券市场虚假陈述侵权民事赔偿案件的若干规定》(法释〔2022〕2号)第四条对三类情形作了界定:虚假记载,是指披露的信息中对相关财务数据进行重大不实记载,或者对其他重要信息作出与真实情况不符的描述;重大遗漏,是指违反信息披露规定,对重大事件或者重要事项等应当披露的信息未予披露。
本案恰好两种形态并存:2020年9月30日临时报告中“不存在关联关系、不构成关联交易”的表述,属于对重要信息作出与真实情况不符的描述,构成虚假记载;2020年年度报告、2021年半年度报告、2021年年度报告未披露与诺安基金的关联关系,也未在关联交易章节披露该笔交易,构成重大遗漏。这也是本案区别于一般财务造假案的特点——同一笔关联交易,在临时报告与定期报告的披露链条上持续失真。
对受损投资者的三点意义
第一有行政处罚不等于自动获赔,但本案“重大性”较易论证。
中国证监会江苏监管局与北京金融法院公布的典型案例(某投资者与某上市公司证券虚假陈述责任纠纷案)确立的判断思路是:考察揭露之后股价是否发生明显变化、同期相关指数是否同步下跌。该案中揭露后股票跌停、而同期指数跌幅轻微,法院据此认定该未披露信息具有“重大性”,判决上市公司赔偿投资者损失。
第二“应披露而未披露”型虚假陈述,实施日不等于年报披露日。
中国证监会广东监管局公布的投资者教育案例明确:此类由消极不作为构成的虚假陈述,其实施日应认定为“上市公司本应披露的最后时点”,临时披露事项应当在两个交易日内披露,而非以后续定期报告的披露日为准。对投资者的实际意义是:自查买入区间时不能只对照年报日期,否则容易误判自己是否落入范围。
第三实际控制人刻意隐瞒,不免除上市公司的赔偿责任。
上述典型案例的裁判要旨指出:尽管上市公司实际控制人存在刻意隐瞒关联关系、掩盖关联交易的行为,依据《证券法》第八十五条,上市公司作为信息披露义务人仍应承担虚假陈述赔偿责任。投资者无须证明上市公司存在欺诈或诱导的主观故意。
风险提示
公司已被实施退市风险警示:2024年度、2025年度财务报告内部控制连续被出具否定意见的审计报告,公司已第六次披露股票可能被终止上市的风险提示公告。
公司近年经营持续承压、连续亏损,即便投资者胜诉,判决的实际执行仍受公司偿付能力影响。
投资差额损失需结合买入均价、卖出均价与基准价格计算,并扣除系统性风险等其他因素所致损失,并非全额获赔。
本文所涉实施日、重大性判断均为依据公开披露信息与监管典型案例作出的分析,不构成本所对任何案件结果的承诺,最终以人民法院生效裁判认定为准。
关于江石
北京江石律师事务所金融诉讼团队长期办理证券虚假陈述责任纠纷、股票索赔、期货纠纷、基金纠纷、信托纠纷等金融争议案件,可为投资者提供交易区间核对、投资差额损失测算、证据梳理与诉讼代理等服务。
如您持有*ST动力(300152)股票并可能产生亏损,可将对账单发送至本所进行初步评估,由律师逐笔核对买入与卖出时点,判断是否落入法定索赔区间。